
Angstthema Nr. 1 bei vielen WEG-Selbstverwaltern (oder solchen, die darüber nachdenken ob sie es werden möchten): WEG-Finanzen
Sprich: Wirtschaftsplan, Jahresabrechnung, Vermögensbericht, Erhaltungsrücklage.
Die Angst ist groß, etwas falsch zu machen und sich Ärger in der Eigentümergemeinschaft einzuhandeln oder sogar haftbar gemacht zu werden.
Und während beides definitiv passieren kann, lässt es sich mit ein bisschen Hintergrundwissen ziemlich gut vermeiden.
In diesem Blogartikel beleuchte ich einmal die Grundlagen der WEG-Finanzen. Wir klären, was diese Begriffe konkret bedeuten und wie sie miteinander im Zusammenhang stehen.
Wenn du dir das Thema lieber im Video anschauen oder als Podcastfolge anhören möchtest, klicke einfach hier unten. Ansonsten scrolle einfach weiter, um den Blogartikel zu lesen.
Übrigens: Selbst, wenn du Verwaltersoftware oder die KI zu Hilfe nehmen solltest bei der Erstellung der Finanzdokumente, solltest du wissen, wie es funktioniert. Denn nur dann bemerkst du, wenn sich Fehler einschleichen.
Und jährlich grüßt das Murmeltier
Der Spruch mit dem Murmeltier ist etwas negativ belegt, aber im Zusammenhang mit der WEG-Verwaltung finde ich es durchaus positiv, dass sich die Dinge jährlich wiederholen:
Abrechnung, Wirtschaftsplan, Eigentümerversammlung…
Wenn man das Grundprinzip einmal verstanden hat, gewinnt man mit jedem Durchlauf immer mehr Sicherheit und Souveränität und die Dinge gehen leichter von der Hand.
Lass uns also mal die einzelnen Elemente der WEG-Finanzen beleuchten und sie am Ende zu einem Gesamtbild zusammensetzen.
1. Wirtschaftsplan
Der Wirtschaftsplan ist eine Planrechnung, welche Kosten im nächsten Wirtschaftsjahr auf die Eigentümergemeinschaft zukommen.
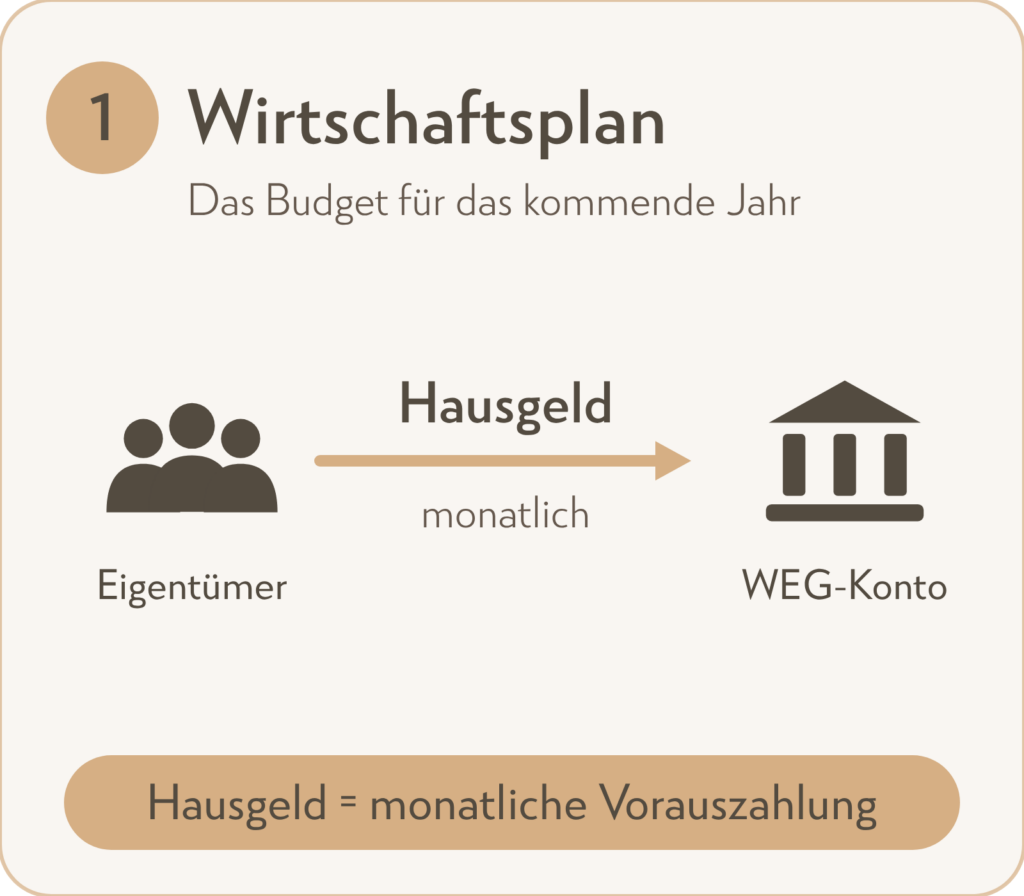
Die Kosten werden hier Position für Position aufgeführt mitsamt der geschätzten Jahreskosten für jede Position.
Um alle anfallenden Kosten zu decken, müssen natürlich die Eigentümer entsprechend ihren Beitrag leisten. Das nennt man Hausgeld.
Für jeden Eigentümer wird der Hausgeldanteil dann noch durch 12 Monate geteilt und es ergibt sich der monatliche Zahlbetrag, den jeder Eigentümer auf das Gemeinschaftskonto bezahlen muss.
Der Wirtschaftsplan wird durch den Verwalter aufgestellt und muss durch einen Beschluss der Eigentümergemeinschaft genehmigt werden. Dies geschieht meist auf der jährlichen Eigentümerversammlung.
2. Erhaltungsrücklage
Die Erhaltungsrücklage, früher auch Instandhaltungsrücklage genannt, ist ein Finanzpolster, dass die Eigentümergemeinschaft für geplante oder auch ungeplante Investitionen bildet. Über die Höhe wird per Beschluss abgestimmt, meist bei der jährlichen Eigentümerversammlung.
Die Erhaltungsrücklage ist immer zweckgebunden und darf vom Verwalter auch nur auf Beschluss der Gemeinschaft angetastet werden (ausgenommen dringende Notmaßnahmen zur Schadenabwendung).
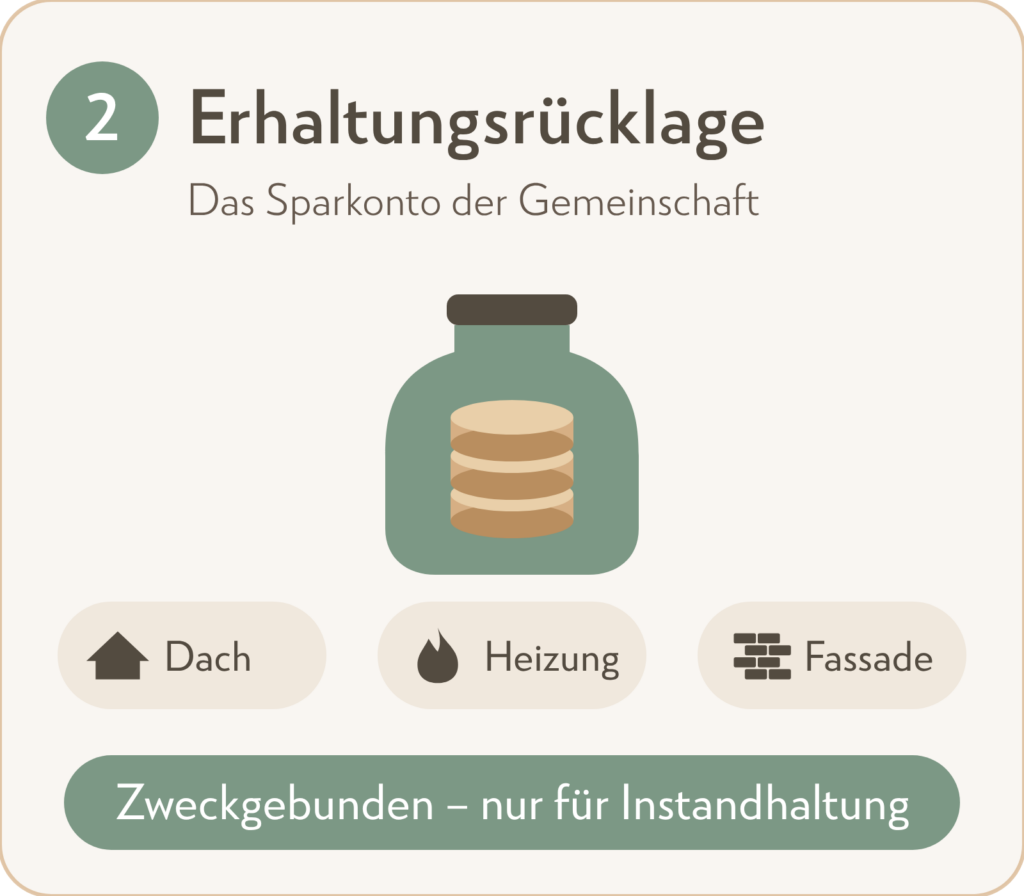
Da sich die Rücklage nicht von allein auf dem Konto bildet, sondern explizit eingezahlt werden muss, gehört auch sie in den Wirtschaftsplan und wird über das Hausgeld durch die Eigentümer eingezahlt. Der Verwalter überweist dann den entsprechenden Anteil des Hausgeldes auf ein separates Rücklagenkonto.
3. Jahresabrechnung
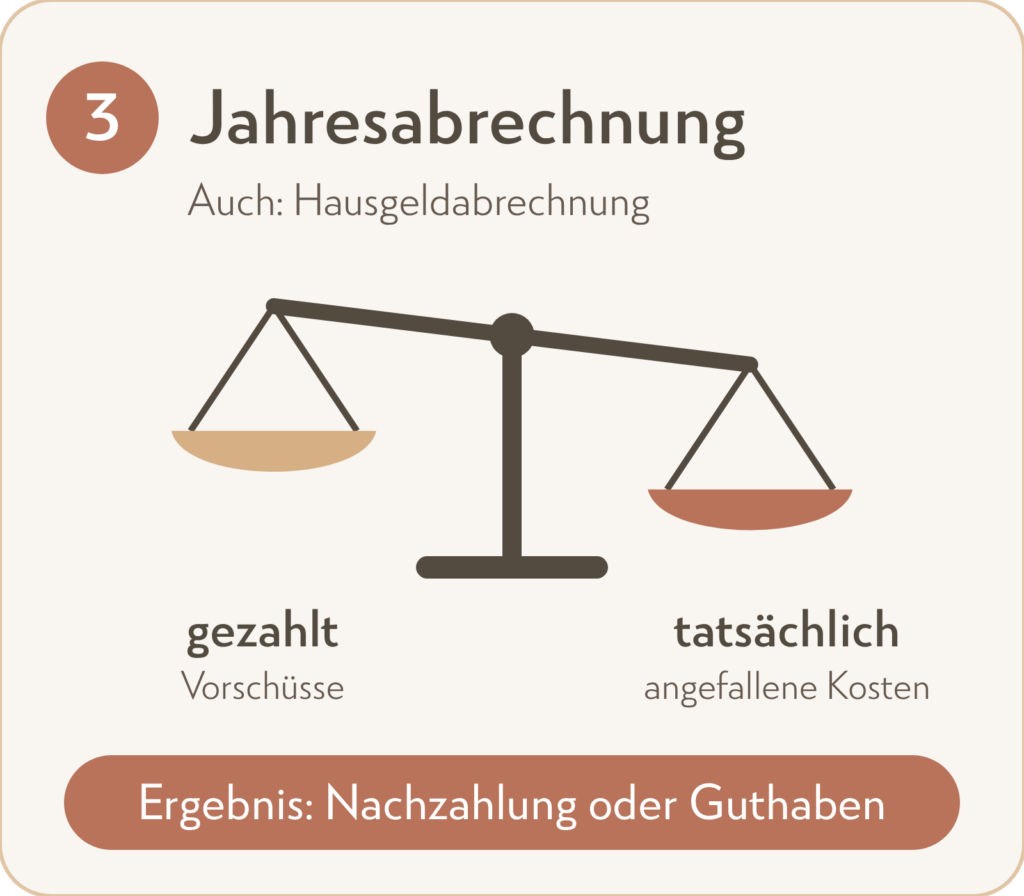
Die Jahresabrechnung wird auch Hausgeldabrechnung genannt. Und genau das passiert hier:
Nach Ende des Wirtschaftsjahres hat der Verwalter die Aufgabe, die geschätzten Kosten aus dem Wirtschaftsplan mit den tatsächlich angefallenen Kosten abzugleichen.
Privat kennst du das wahrscheinlich von deinem Stromanbieter. Anhand des Vorjahresverbrauchs wird dein monatlicher Abschlag festgesetzt (Wirtschaftsplan) und nachdem am Jahresende der Zähler abgelesen wurde, bekommst du eine Abrechnung (Jahresabrechnung). Daraus ergibt sich für dich entweder ein Guthaben oder eine Nachzahlung.
Genau so ist es auch bei der WEG-Jahresabrechnung, nur etwas umfangreicher. Hier geht es schließlich nicht nur um Strom, sondern um eine Vielzahl verschiedener Kosten, über die abgerechnet wird.
Zur Jahresabrechnung kann auch eine Heizkostenabrechnung gehören, falls ihr eine gemeinschaftliche Heizungsanlage betreibt. Hier ist dann wahrscheinlich noch ein Messdienstleister eingebunden, der die Zählerstände aller Parteien im Haus erfasst. Der Verwalter hat die Aufgabe, die angefallenen Kosten für die Heizung dem Messdienstleister mitzuteilen. Der Messdienstleister erstellt daraus eine Heizkostenabrechnung, die der Verwalter dann wiederum in seine Jahresabrechnung als eine Position einbindet.
Jeder Eigentümer erhält am Ende eine Jahresabrechnung, die entweder eine Nachzahlung oder ein Guthaben ausweist.
Die Differenz zwischen dem, was der Wirtschaftsplan prophezeit hat und den tatsächlich angefallenen Kosten nennt man „Abrechnungsspitze“.
Und genau über den Ausgleich der Abrechnungsspitze (durch Einfordern von Nachzahlungen und Auszahlung von Guthaben) muss die Eigentümergemeinschaft einen Beschluss fassen und sie genehmigen. Damit wird die Jahresabrechnung bestandskräftig. Nachzahlungen werden fällig und Guthaben sind vom Verwalter auszuzahlen.
4. Vermögensbericht
Vermögensbericht: Klingt ziemlich sperrig oder?
Seit einigen Jahren ist er nun schon Pflicht und muss im Zusammenhang mit der Jahresabrechnung durch den Verwalter erstellt und den Eigentümern ausgehändigt werden.
Wie der Name schon sagt, stellt er eine Übersichtüber das Vermögen der Eigentümergemeinschaft dar.
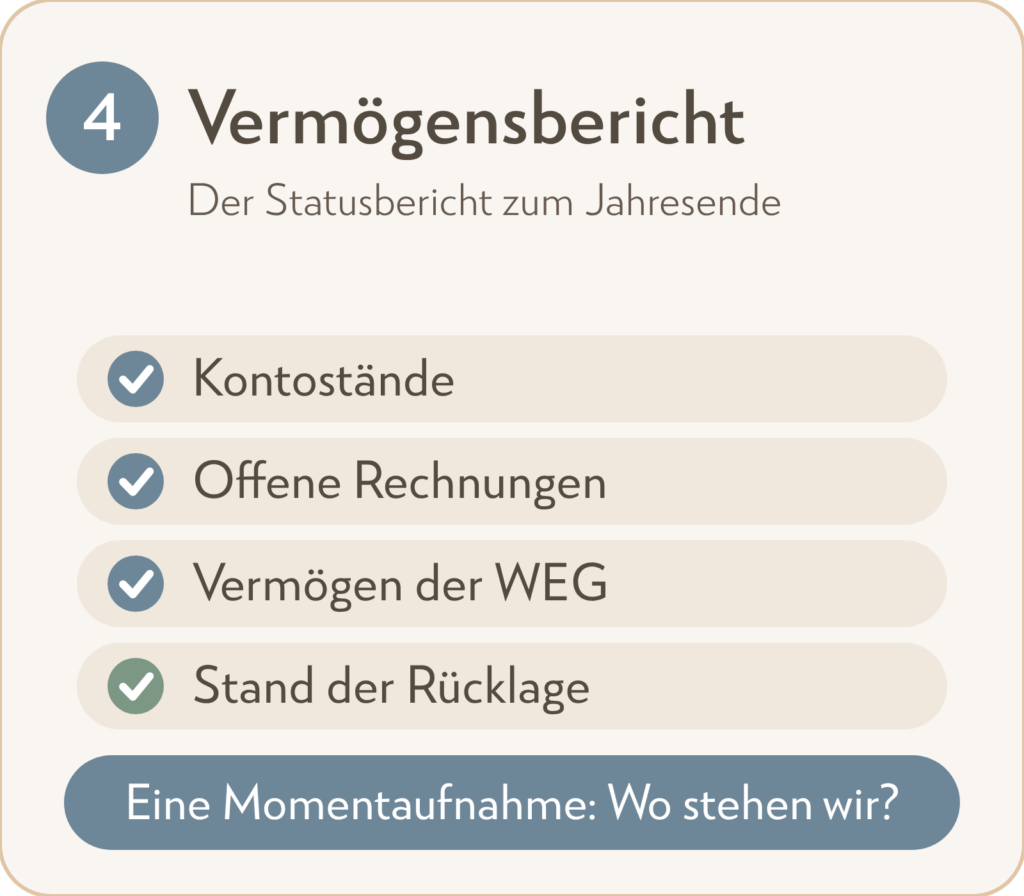
Er zeigt Kontostände des laufenden Hausgeldkontos und des Rücklagenkontos, offene Rechnungen, offene Forderungen der WEG und listet auch Vermögensgegenstände der Gemeinschaft auf (wie diese praktische Schneefräse, die ihr euch gegönnt habt).
WEG-Finanzen aus der Vogelperspektive
Hier also noch einmal alle gerade erläuterten Begriffe im Zusammenhang:
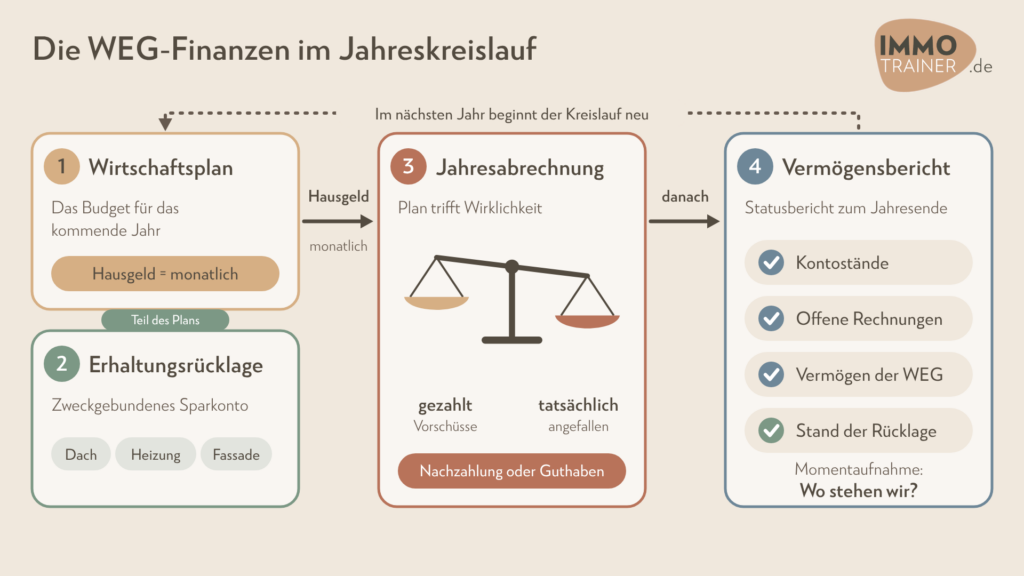
Ich hoffe, ich konnte dir mit dieser Übersicht schon ein kleines Stück mehr Sicherheit geben. Falls du Hilfe bei der Erstellung eurer Finanzdokumente brauchst oder einfach nur mal ein zweites Augenpaar darauf lenken möchtest, kommt gern die WEG-Sprechstunde.